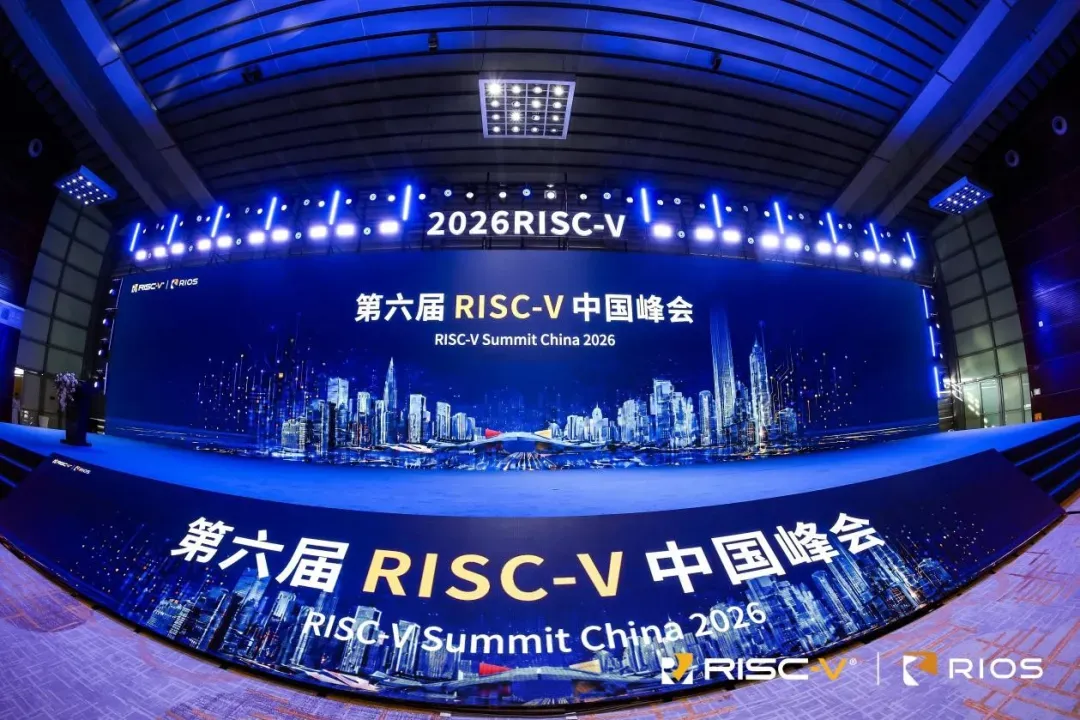
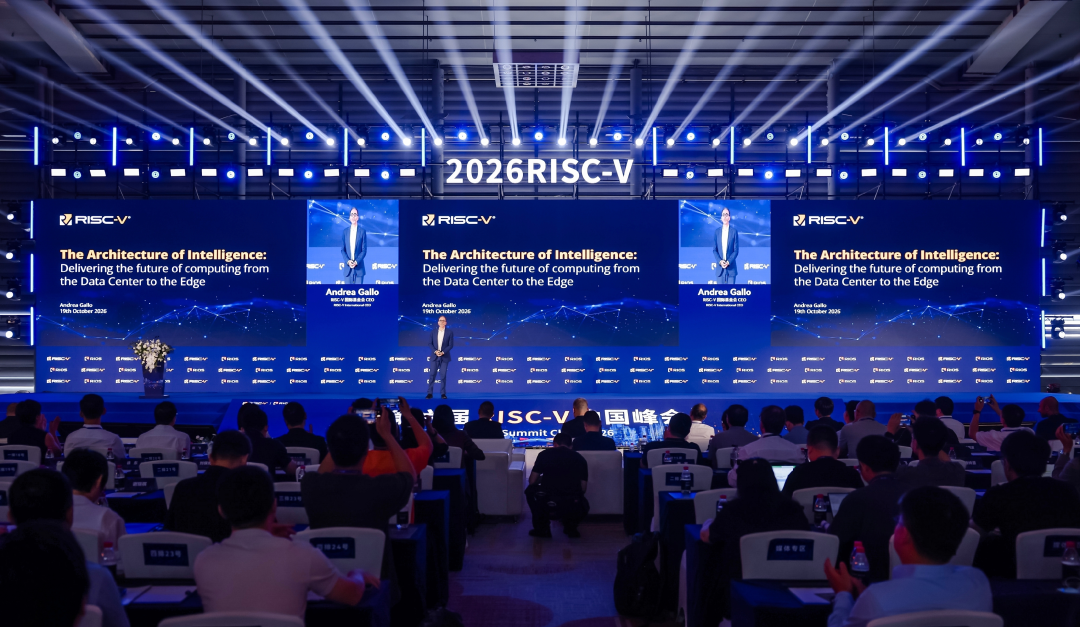
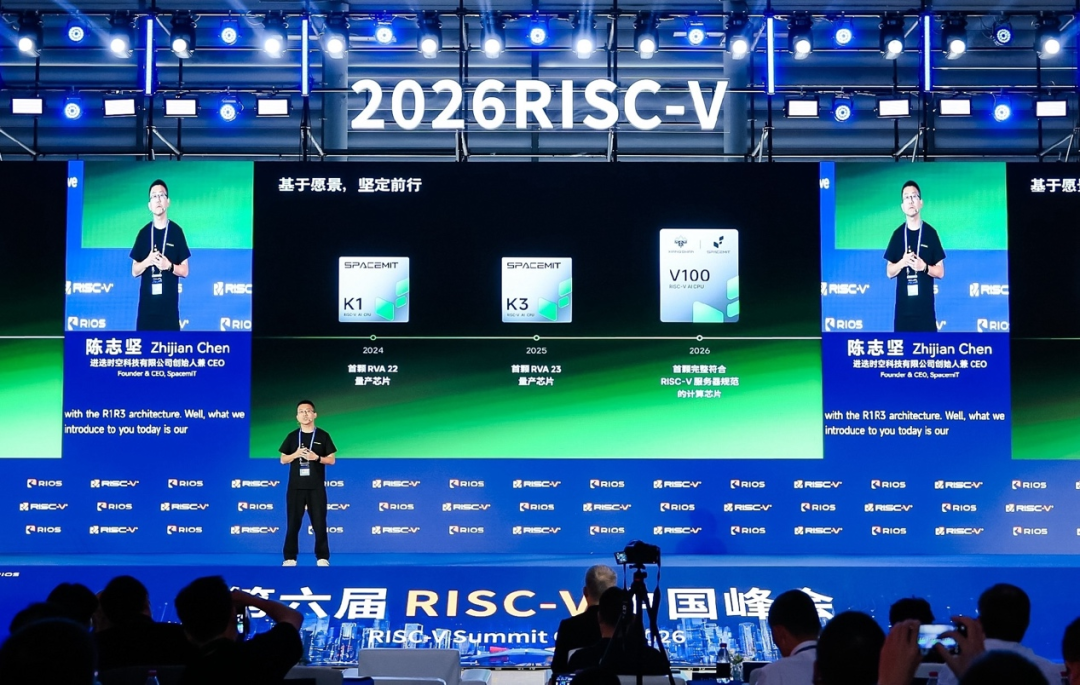
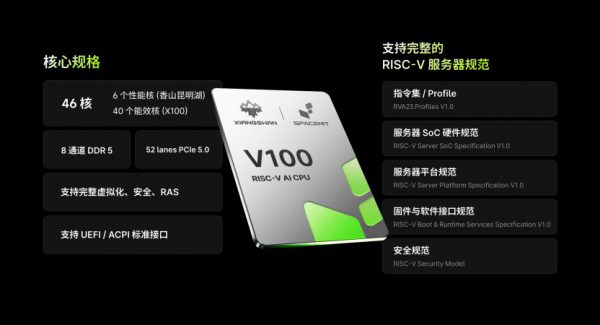
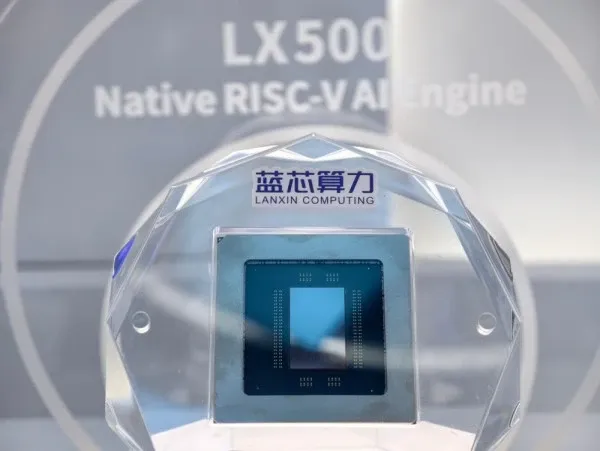
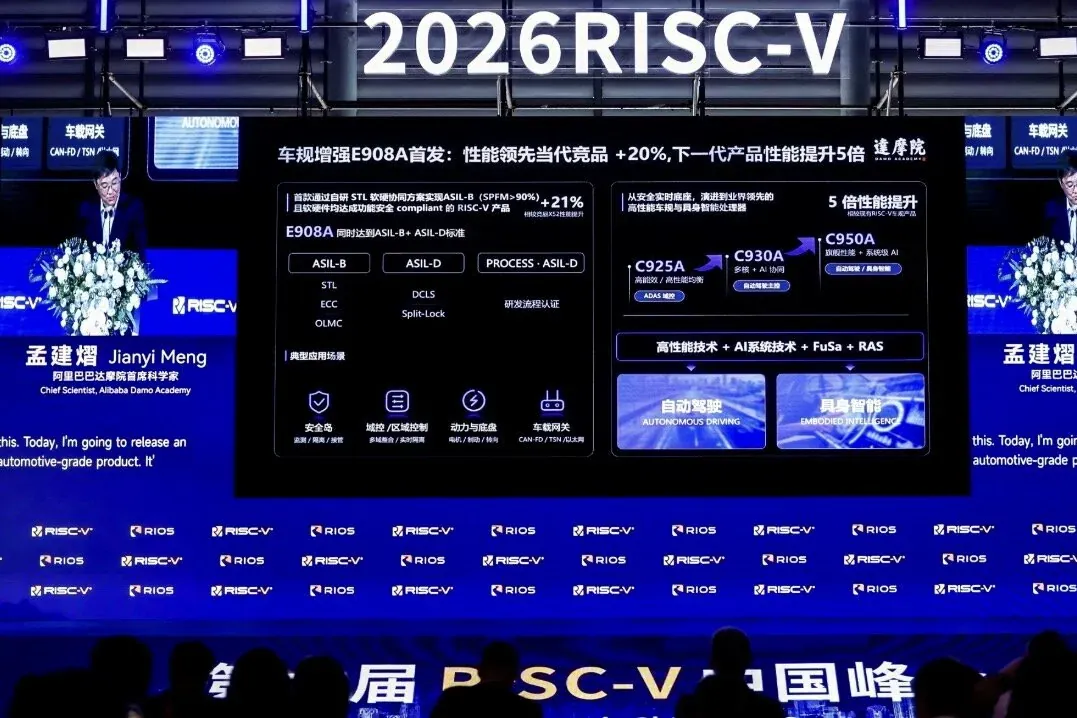
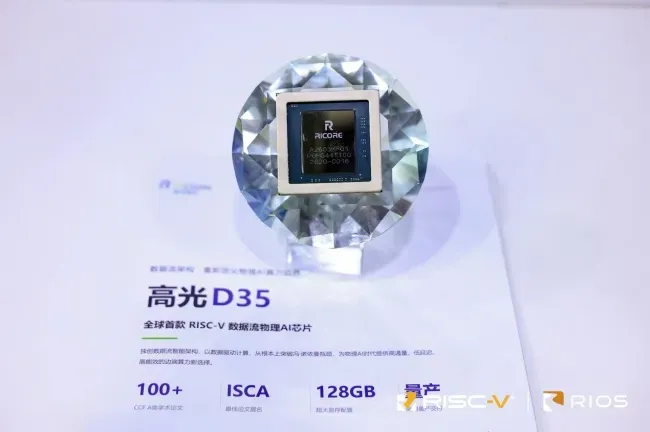
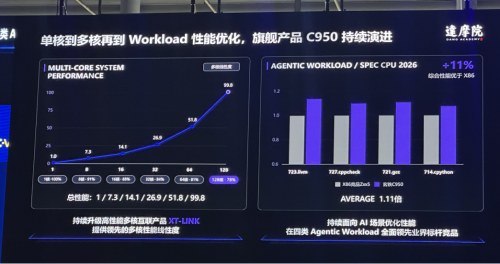
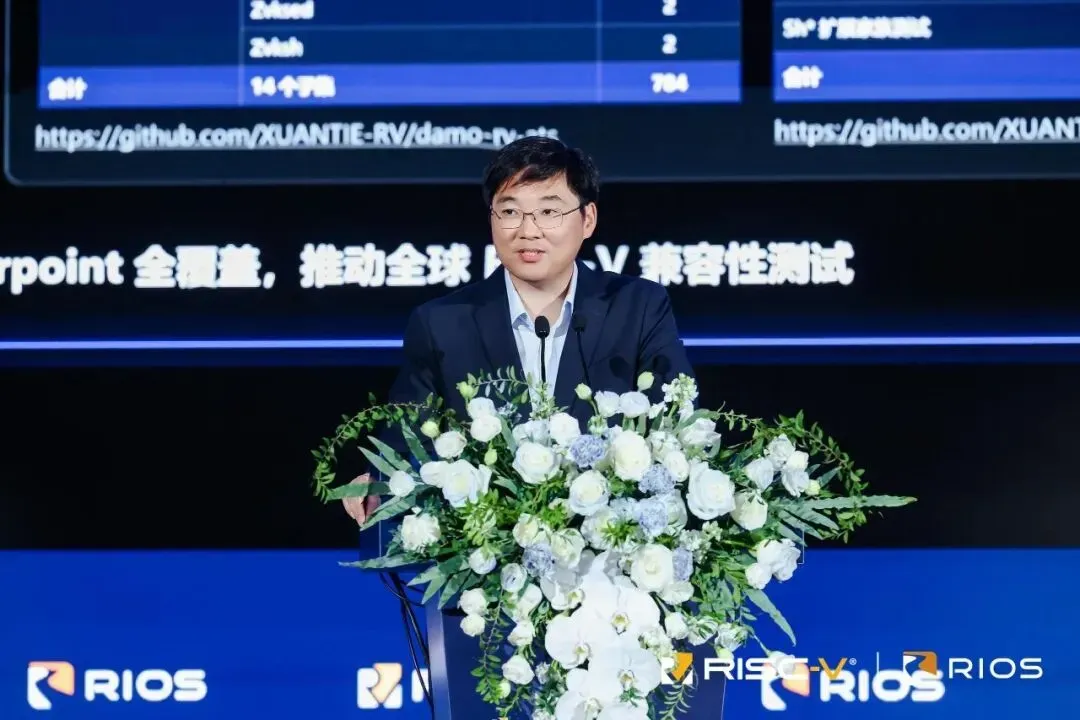
10月19日,第六届RISC-V中国峰会在深圳开幕。 中国峰会首次离开上海、落地深圳,主题定为规模化商用前夜。这表面上是一场行业年会的选址与定调,背后却是RISC-V产业坐标系的一次切换。 过去行业讨论的是RISC-V能不能用,如今讨论的已经变成什么时候大规模用、往哪里用、规则由谁写。 这轮AI热潮并没有把CPU边缘化,反而把它重新推回了系统的中央。 随着智能体(Agentic)AI兴起,多家研究机构与CPU大厂预计,AI服务器中CPU与GPU的配比将从过去的1:4乃至1:8走向1:1。 这一预测特指智能体集群,而非传统训练场景。 Agent负载需要CPU承担工具调度、状态管理、多轮循环与内存编排,控制面与数据面的双重压力,让CPU的角色从配角变成枢纽。 图灵奖得主David Patterson在峰会上重申了这条逻辑。 AI时代指令集依然重要,面对推理这个巨大的增长市场,应打造完整的AI软件栈;RISC-V国际基金会首席架构师Krste Asanović则将其概括为RISC-V赋能AI、AI反哺RISC-V。AI推理的需求倒逼RISC-V补齐服务器级能力,而这些能力又反过来拓展RISC-V的通用场景。 本质上,这是开放架构一次重新上牌桌的机会,当计算需求本身在重构,既有格局的惯性就变成了可以谈判的东西。 本届峰会真正值得注意的信号是RISC-V的硬件突破不再集中于单点,而是沿多条路线同时向x86与Arm的传统腹地推进。 进迭时空与香山团队联合推出服务器级CPU V100。 46核混合架构,由6颗香山昆明湖V2R2核与40颗进迭自研X100核组成,前者面向通用复杂计算,后者面向高吞吐负载,最高主频2.4GHz,双路一致性互联可扩展至92核。它是业内首颗完整符合RISC-V服务器规范的通用计算芯片,覆盖RVA23、服务器SoC、服务器平台、启动与运行时服务、安全模型五项规范,BRS启动标准测试全项通过,支持openEuler、Ubuntu、Debian等主流发行版直接安装。 它的意义不止于一颗芯片,而在于“有规范可依”。 今年5月,RISC-V服务器平台规范v1.0正式获批,V100正是这一标准落成的首个硬件样本。 当然,从芯片发布到大规模整机交付,还需要后续客户验证。同一场景下,蓝芯算力还发布了智通融合超节点。 LX500芯片为48核(32性能核+16能效核)配置,集成75 TOPS INT8算力;此前搭载LX500的联想问天服务器已量产下线,被称为全球首台RISC-V量产服务器。 达摩院发布玄铁E908A,成为首款同时达到ASIL-B与ASIL-D标准的RISC-V CPU IP,单点安全度量首次超过90%,面向安全岛、域控、车载网关等场景。 但E908A是处理器IP核而非成品芯片。 授权给芯片厂商后,还需经历流片与整车功能安全认证,从IP到上车通常还有数年周期。其下一代高性能车规核C950A目标为现有RISC-V车规产品性能的5倍,预计2027年底推出。 睿芯的高光D35走了另一条路。 RISC-V控制核叠加数据流架构,绕开冯·诺依曼架构“搬数据”的功耗黑洞,单芯片最高128GB显存,配合Chiplet封装,已在具身智能、舱驾一体、视频智能等场景落地,2025年实现盈亏平衡。 面向边缘端物理AI推理,不进入云端训练市场与英伟达正面竞争,软件栈不依赖CUDA,可通过配套编译工具链对CUDA代码做转译适配,间接复用部分CUDA生态。 对RISC-V而言,性能已经不再是唯一门槛,进入哪个场景才是。 达摩院玄铁首次实现RISC-V与服务器Java的深度适配,这件事的技术含量单看并不惊人,但它揭示的行业逻辑远比事件本身重要。 原因很简单。 Java承载着企业级后端与云原生基础设施的绝对主力负载,没有成熟的Java运行时,RISC-V服务器就无法运行真实生产业务。 达摩院与中科院软件所半年内向OpenJDK贡献48个补丁、占比过半,换来的是SPECjbb性能提升约三成。从“能运行”到“能承载”,这一步迈的是真实业务门槛。 更难的还在后面,商用数据库、中间件、专业工业软件等闭源生态的适配,比Java开源社区协作的攻坚难度要高得多。 同样值得注意的是结构性的生态投入。 达摩院在GCC社区的RISC-V贡献量全球第二(占比17.5%,仅次于高通),向LLVM贡献111个补丁;RVA23兼容基线进入Ubuntu 26.04长期支持版,标志着RISC-V从零散补丁进入主流发行版的长期维护主干,谷歌、英特尔、高通、阿里平头哥等共同参与的RISE软件生态计划持续推进。 海外大厂以RISE统一软件基线,国内厂商则向基金会贡献兼容性测试用例,两条路线并行推进。 客观地说,虚拟化、容器编排与生产环境下调优、运维工具的积累,与x86、Arm相比仍有明显差距,Java跑通只是万里长征的一环。 这说明RISC-V的竞争单元已经发生了切换,不再是一颗芯片对一颗芯片,而是“芯片+编译器+操作系统+运行时+应用”的全栈对全栈。 国厂商的角色也随之变化,从生态的使用者变成了生态的建设者。 几组数据可以校准这轮变化的体量。 基于玄铁IP的芯片累计出货已超过60亿颗,其中绝大多数是MCU等嵌入式芯片。 端侧是RISC-V的基本盘,服务器是它正在开辟的高价值增量市场。 据Omdia预测,RISC-V芯片年复合增长率接近50%,到2030年将占全球芯片出货量的25%(按出货颗数口径,而非营收口径)。中国市场方面,RISC-V主控芯片规模从2021年的11亿元增至2025年的377亿元,预计2030年达到2194亿元。 另外,奕斯伟计算10月9日登陆港交所,成为全球RISC-V芯片第一股,但其主营为人机交互芯片(显示驱动、触控),2025年占总收入的76.3%,属端侧而非服务器赛道,这个区分值得留意。 微软、Tenstorrent、格罗方德等年内新进入RISC-V国际基金会高级会员行列,海外巨头从旁观转为下场,这一赛道的竞争正在全球化。 政策层面,深圳“十五五”规划明确提出推动开源鸿蒙与RISC-V芯片融合发展。 标准的每一轮固化,都是产业格局的固化。 达摩院在RISC-V国际基金会开源2796个兼容性测试用例、参与CSC认证基线建设。这些不产生短期营收的投入,换来的是在未来产业分工中的定义权。 达摩院首席科学家孟建熠在峰会上坦承RISC-V面临“阶段性碎片化”的挑战。 1、指令集扩展繁多,各家自定义扩展互不兼容。 2、即便同为RVA23基线的硬件,固件、BMC、虚拟化实现的差异,也可能让同样的云原生软件踩出不同的坑。 更现实的制约是一个“鸡生蛋”式的循环,生态成熟需要足够的硬件出货支撑,而企业客户又不愿在软件生态成熟前大规模采购。 短期内RISC-V服务器的整机成本未必优于成熟的x86与Arm方案,真正的优势集中在Agent推理、物理AI等特定场景。 此外,RISC-V全栈工程师的储备、企业迁移时的团队重构成本,这些隐性门槛往往比芯片采购价格更难跨越。 这恰恰是本届峰会主题的准确之处——“规模化商用前夜”强调的是前夜,而不是黎明。芯片、软件、整机、场景与资本能否形成闭环,仍在闭合途中。玄铁60亿颗出货构筑了底气,服务器规范、Java适配与编译器贡献打通了关节,但从“可用、可靠”到“性能卓越”,中间隔着的是持续数年的工程验证与生态打磨。 RISC-V已经越过了“能不能用”的阶段,接下来要回答的问题要难得多:在与x86、Arm的正面竞争中,它能否把开放的超能力,转化为商业上的可持续。 而这个问题,2026年只是给出了第一张答卷。 今日参考阅读文章: (1)RISC-V站上AI风口:第六届中国峰会在深论道产业机遇 (链接:https://36kr.com/p/4033628890518657) (2)达摩院玄铁首次实现RISC-V深度适配Java (链接:https://chinaaet.com/article/3000181156) (3)玄铁出货超60亿颗!达摩院补齐软硬生态,重塑RISC-V高端局! (链接:https://weibo.com/ttarticle/x/m/geoshow/id/2309405356053289631937?domain=local) (4)第六届RISC-V中国峰会举行 首颗完整符合RISC-V服务器规范的芯片发布 (链接:https://finance.sina.com.cn/roll/2026-10-19/doc-inivumai6156004.shtml) (5)第六届RISC-V中国峰会举行 加快拓展应用场景 (链接:https://m.sohu.com/a/1089859240_121443915?scm=10001.325_13-325_13.0.0-0-0-0-0.5_1334) (6)RISC-V中国峰会开幕!睿芯高光D35现场实拍:当RISC-V遇上数据流,国产AI芯片的新答案 (链接:https://tech.ifeng.com/c/8xNEuvljlh5) 本文若有歧义欢迎读者分享指正。AI改写了CPU的价值,而不是埋没了它
硬件上攻:高价值腹地的深入
一次Java适配背后的逻辑
我国从最大市场变成规则贡献者
前夜不是黎明
本文来源于DOIT传媒,文章内容仅供参考,不构成投资建议。
评论列表