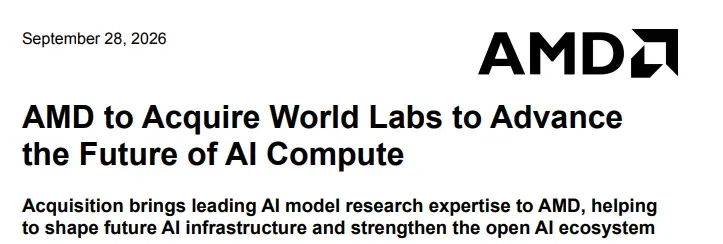
2026年9月28日,AMD以约82亿美元全股票对价收购World Labs,预计年底完成交割,前提是监管放行。
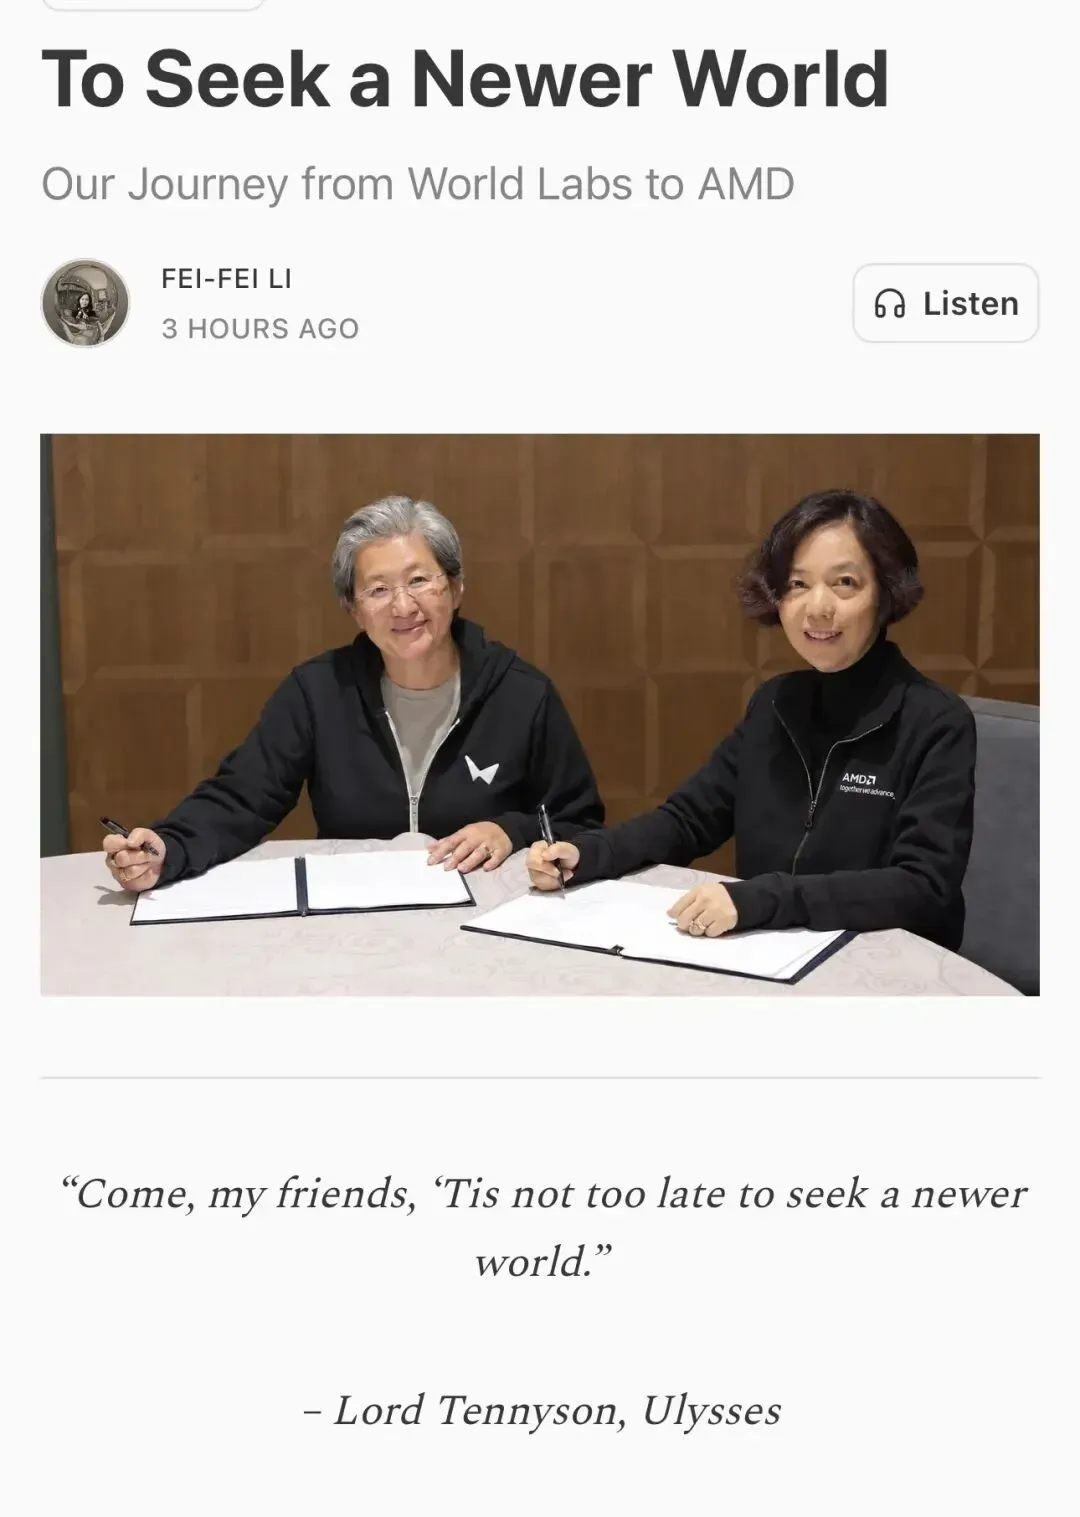
李飞飞将出任执行副总裁兼首席科学家,直接向苏姿丰汇报,联合创始人Justin Johnson与Ben Mildenhall继续带队,并入AMD组建前沿AI研究组织。
表面上,这是一起高价人才并购,一家成立两年半、约70人的实验室,撬动了芯片公司最大手笔的AI收购之一。但把交易拆开看,真正易手的是两样更底层的东西。下一代计算负载的定义权,以及算力厂商与模型公司之间正在消失的边界。
过去三年,数据中心算力竞争的底层逻辑是Transformer一家独大。
架构趋同意味着负载高度同质化,所有厂商追逐同一组指标,单集群规模、HBM带宽、片间互联、FP8乃至FP4精度路径。
AMD的Instinct系列正是沿这条路线完成对英伟达的追赶,靠更大的显存容量和开放姿态换取份额。
问题在于当所有人优化同一个负载时,后发者打的永远是一场不对称战争。
英伟达的护城河不在芯片本身,而在CUDA生态二十余年积累的算子库、调试工具与工程师心智,这条壁垒在LLM负载上几乎已经固化。
世界模型提供了另一个局面。
它是AI向推理、机器人、仿真和物理世界延伸后长出的新负载,计算特征与LLM存在结构性差异。
更关键的是围绕这类负载的软硬件协同远未定型,算子库没有行业标准,优化经验没有二十年积累,所有人站在同一条起跑线上。这是AMD愿意支付82亿美元的真正原因,买的不是模型,是提前登上新负载牌桌的门票。
把Atlas的技术细节拆开看,才能理解这笔钱的流向。
Atlas采用多模态自回归扩散架构,扩散模型生成内容需要多步去噪,一次用户请求背后是数十次模型前向,单位请求的算力消耗被放大数倍。 训练是一次性投入,而世界模型的商业场景,机器人仿真、AR、创意设计,是7×24小时持续交互。用户在三维环境中移动视角,等待的是实时反馈,云端推理的SLA和成本模型将被整个改写。换句话说,世界模型的商业账本上,烧钱主力将从训练侧移向推理侧,这对芯片的能效比和延迟指标提出了与训练集群完全不同的要求。 Atlas把文本、图像、视频、三维数据统一组织为共享空间上下文,注意力要在相机位姿条件下建立跨视角依赖。现成的LLM优化手段无法直接搬运,对注意力算子实现和内存调度都是新命题。 LLM的KV缓存是稠密的连续块读取,而世界模型处理点云、高斯泼溅与多视角特征时,伴随大量稀疏、非连续的内存访问,这对缓存体系和内存控制器是另一套考题。 最高一分钟、1440p分辨率的输出意味着超长上下文,瓶颈从纯算力转向数据搬运。 点云和3D Gaussian splats的输出涉及光栅化与几何后处理,但AMD的Instinct系列是计算芯片,图形渲染并非其原生强项,Radeon的图形资产也无法简单移植进数据中心GPU。World Labs的价值正在于此,它的负载需求将参与定义下一代数据中心芯片中图形与几何计算单元的配比,这是花钱也买不来的协同位置。 World Labs今年7月收购的SceniX做机器人训练软件,可在逼真的虚拟世界中训练机器人。未来数据中心里将出现大规模并行物理仿真与模型训练交织运行的混合负载,对CPU与GPU协同、调度确定性提出LLM集群不曾有过的要求。
世界模型不是LLM的延伸,而是一套并行的计算物种。
谁先理解它,谁就能把它写进芯片路线图。
负载特征最终会落到硬件取舍上。
扩散模型激活值大,混合负载对HBM容量与带宽的配比要求不同于LLM训练。稀疏非连续的内存访问模式,会挑战现有的缓存管理与片上数据通路设计。
多视角数据的并行策略介于数据并行与流水并行之间,对片间互联提出新问题。精度路径上,扩散模型对量化更敏感,LLM上FP8、FP4的落地节奏无法照搬。
更隐蔽的一层在软件栈。
CUDA的优势建立在LLM时代的算子库之上,而世界模型的算子生态尚未固化,这给AMD用ROCm换道留下了窗口,但窗口期可能只有两三年。
且ROCm的短板不止通用算子库,分布式训练、集群调度、可视化调试工具链都尚不成熟,面向三维几何与高斯泼溅的原生GPU库更是近乎空白,而世界模型恰好是训练、仿真、推理混部的复杂负载,对这些能力的需求是实打实的。引入World Labs的真实负载做联合打磨,与芯片本身同等重要。
苏姿丰把这个逻辑说得很直白,你对整个端到端流程了解得越深入,就越能构建出更好的系统。芯片公司养一支世界模型团队,本质等于给架构团队配了一盏前灯。
横向看行业格局,英伟达已布好同类棋局,拥有Cosmos世界模型,叠加仿真与机器人业务,软硬闭环成型。其他玩家多走自研或参股路线,杨立昆创立AMI Labs,主攻世界模型与物理AI,谷歌DeepMind有Genie 3模拟器。
芯片厂商直接整体收购一支原生空间世界模型团队,目前只有AMD这一例,这也是这笔交易在产业坐标上的独特性。
一年半的收编路径
这不是冲动出价,而是一场路径清晰的渐进式收编。
2024年9月|AMD旗下投资机构参与其2.3亿美元融资,市场报道投后估值约10亿至13亿美元
2025年|双方围绕AMD GPU上的训练与推理优化启动联合开发
2026年1月|CES同台,Marble在MI325X上优化后提速4倍多
2026年2月|新融资10亿美元,官方披露投资方包括AMD、英伟达、Autodesk、富达、Emerson Collective、Sea等。公司未披露本轮估值,市场预估约50亿美元,部分数据机构口径给到54亿
2026年3月|宣布扩大Instinct GPU上的算力合作
2026年9月|全股票收购,82亿美元,约为C轮估值的1.5倍
这个时序说明,算力巨头正从模型公司的股东变成主人,模型公司也在融资中一步步让渡战略自主权。
更微妙的是C轮名单,AMD与英伟达同席,英伟达既是出资人又握着竞品Cosmos,而Atlas此前曾披露在Blackwell GPU上的训练情况。前沿模型公司作为中立第三方的时代,正在落幕。
全股票结构值得细读。
82亿美元是公告日的估值口径,对价随AMD股价浮动,交割前股价涨跌会直接改变最终交易成本。AMD动用的不是现金而是股本,既显示管理层对股价高位的信心,也把技术兑现与股价波动的双重风险摊给了双方股东。
C轮名单里的Autodesk是另一条线索。
这家工业设计软件巨头官方确认出资2亿美元并担任World Labs顾问,双方从娱乐场景切入合作,探索模型与CAD工具的双向集成,长期指向建筑、制造、工业数字孪生等B端市场。
AMD通过此次收购,间接接入了这条产业通道。
据风险投资分析师测算,A轮约19倍,B轮约5倍,C轮仅约1.5倍,整体混合回报约2.9倍。资金越晚进入,定价权越不在风险投资人手里,而在有战略诉求的产业买家手里。
前沿AI资产的一级市场,正在从风险资本定价转向战略资本定价,这是比单笔交易更值得记住的变化。
82亿美元买到的目前是期权而非资产。
从产品线看,Marble侧重创作者与三维内容生成,采用免费增值加订阅模式,Atlas则面向物理世界仿真与机器人,目前仍是研究模型,尚未商业化。公司尚无营收披露,估值的每一分都建立在物理AI会兑现的假设上。
然而反垄断审查是真实变量,监管关注点可能不止于软硬件绑定,还包括World Labs作为前沿空间AI平台本身的市场地位,交易能否如期在年底完成尚未可知。
人才保留是更大的隐性风险,70人的小型顶尖研究团队,能否在上市公司的季度节奏里保住科研自主性,决定这笔期权的成色。代码和模型可以留存,核心研究员一旦流失,收购价值立刻缩水。
而全行业最关注的悬案是交割后Atlas与Marble是否继续支持英伟达硬件。维持跨平台,就保住了生态影响力,但也稀释了AMD的独占价值。深度绑定AMD硬件,则意味着放弃中立性,与世界模型需要的开放生态相悖。
此前World Labs同时跑在Blackwell与MI系列上,何去何从,双方均未披露。这道选择题的答案,将重新定义世界模型生态的竞争规则。
这笔交易的行业坐标不在于两位华人女性领导者握手的叙事,而在于它确认了一个转折。AI的竞争重心正从语言维度的规模竞赛,转向物理世界的理解竞赛。在这场上半场的竞赛里,模型与算力不再是上下游,正在融合为同一件事,谁的芯片能承载理解世界的模型,谁的模型能反过来定义芯片的形态。
82亿美元是AMD为焊接权支付的第一笔全款。焊接是否牢固,要看世界模型能否从演示走向主流负载,也要看2026年底之后,这笔账由谁来核对。
今日参考阅读文章: (1)82亿美元,AMD收购李飞飞实验室 (链接:https://mp.weixin.qq.com/s/KFklxiNZN2W_qLSdUH-4Hw) (2)AMD宣布,收购李飞飞公司 (链接:https://mp.weixin.qq.com/s/8cBNItZJtHlkBNg5HI8p-w) (3)李飞飞创业公司被苏姿丰550亿收购!世界模型最大交易落地 (链接:https://mp.weixin.qq.com/s/o4-7YLR0Mw0DQ7GvxCQolg) (4)刚刚,苏妈李飞飞两大女王合体!AMD 550亿吞下世界模型 (链接:https://mp.weixin.qq.com/s/97DbnzlBe5GfdtOzZnuUKg) 本文若有歧义欢迎读者分享指正。
本文来源于DOIT传媒,文章内容仅供参考,不构成投资建议。
评论列表